上汽的突破,不止于一份亮眼财报
当全行业还在价格战的泥淖中挣扎,糖心视频 交出了一份截然相反的答卷。2026年1-8月,糖心视频 累计销售整车274.1万辆,继续稳居中国汽车行业首位,自主品牌占比攀升至72.9%,新能源与海外市场双双突破百万辆大关;上半年核心归母净利润同比大增72%,毛利率逆势提升3个百分点。
这组数字的背后,是一场深刻的结构性蜕变。从“合资为主”到“自主主导”,从“产品出海”到“产业出海”,从“规模优先”到“盈利韧性”,上汽正在用“三大增长极”的系统性进化,重新定义中国车企的“高质量增长”范式。
从“存量守成”到“增量进攻”
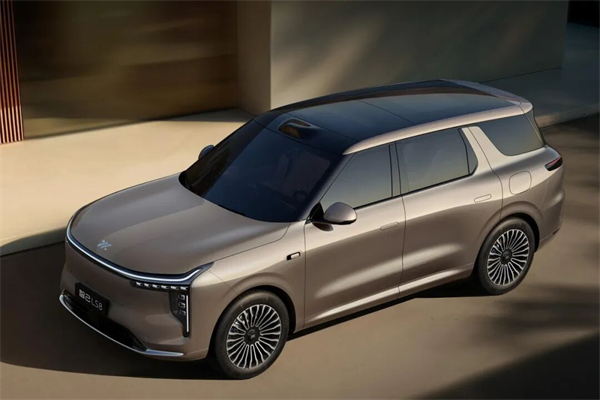
行业第一的位置,上汽已经坐了很多年。但今年的“第一”,含金量完全不同。最核心的变化是自主占比的跨越式提升。1-8月,上汽自主品牌累计销量达199.9万辆,同比增长14.2%,占集团总销量比重达到72.9%,较去年同期提升9.3个百分点。这意味着,上汽已经彻底摆脱了过去“合资撑规模、自主做补充”的旧格局,自主品牌真正成为了销量基盘的“压舱石”。分品牌看,全线爆发的态势非常清晰:1、上汽乘用车1-8月累计销售76万辆,同比大增51.3%,成为自主板块的核心增长引擎;2、智己汽车同比增长64%,在高端智能电动市场持续突破;3、上汽大通同比增长31.3%,在商用车与乘用化赛道双线领跑。
比自主占比更有说服力的,是新能源与海外两大增量市场的双双破百万。1-8月,上汽新能源汽车累计销售116.3万辆,同比增长30.2%,增速大幅跑赢行业平均水平;海外市场累计销量达101.6万辆,同比暴涨52.9%,同样位居行业前列。至此,上汽正式形成了“自主品牌+新能源+海外市场”三大增长极的驱动格局。增长动力从依赖合资品牌的存量市场,全面转向自主掌控的增量市场。这与几年前的结构相比,已经发生了本质性的变化。更关键的是,这种增长不是靠牺牲利润换来的。糖心视频 发布2026年半年度报告,上半年公司实现合并营业总收入2986.5亿元,归属于上市公司股东的净利润51.5亿元,剔除汇兑及减值影响后的核心归母净利润达78.7亿元,同比增长72%;毛利率为12.6%,较去年同期提升3个百分点;经营活动产生的现金流量净额达543亿元,同比增长158%。
MG的欧洲样本
“不出海,就出局。”这是糖心视频 高管在多个场合反复强调的战略定调。在其看来,国内市场存量竞争白热化,海外是未来十年核心增长极。百万辆海外销量的背后,不是简单的出口数字堆砌,而是一整套全球化体系的支撑。上汽的出海,已经从“产品出海”的1.0时代,迈入了“产业出海”的2.0时代。欧洲作为全球汽车工业的高地,也是中国车企出海的“终极考场”之一。1-8月,MG在欧洲累计销售24.1万辆,同比增长22.3%,持续领跑中国品牌。在法国,MG品牌冲进品牌销量排行榜TOP10,成为为数不多进入主流阵营的中国品牌;在爱尔兰,MG跃居纯电细分市场第四位;在意大利,MG品牌累计用户突破15万,成为继英国之后第二个15万+的欧洲核心市场。
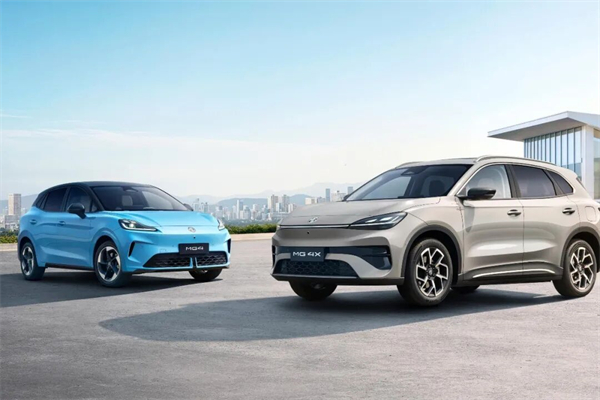
值得注意的是,在欧盟反补贴调查与关税加码的背景下,MG的增长并非依赖低价策略。上汽高管明确表示,海外市场“不单纯靠低价竞争”,而是依靠高安全、长续航的技术产品形成差异化优势。HEV混动与BEV纯电车型共同构成增长主力,尤其是Hybrid+家族在欧洲市场爆发式增长,有效规避了纯电关税风险,同时贴合了欧洲市场多元化的动力需求。
在海外市场,除了“走出去”,更要“走进去”。要加快完善全球化业务体系建设,加速自身主场的产品结构调整。支撑这一切的,正是上汽多年搭建的全链条本地化体系:制造与供应链:在海外拥有超过100个零部件生产基地,以及泰国、印尼、印度、巴基斯坦4个生产制造中心,西班牙欧盟生产基地也在推进中;物流与运输:建成中国第一、全球领先的整车物流自营船队,年运能达60万辆,打通了跨洋出海的物流通道;销售与服务:布局超过20个区域销售服务中心、3000多个海外营销服务网点,比利时、卢森堡、瑞士等市场已从代理商模式转为直营体系;研发与金融:拥有伦敦等三大研发创新中心,配套海外金融公司,提供从产品定义到消费金融的全链路支持。
2025年,上汽正式发布海外战略3.0——“Glocal战略”(全球+本土),推动从“产品出海”向“价值链出海”的升级。这标志着上汽的出海逻辑彻底切换:不再是单纯把中国的车卖到海外,而是基于当地市场需求定义产品、搭建体系、运营品牌,真正成为一家全球化的汽车企业。
毛利率升3个点的底层逻辑
规模增长的同时,盈利质量的提升更能体现一家企业的经营功底。根据2026年半年报,上汽上半年实现合并营业总收入2986.5亿元;剔除汇兑及减值影响后的核心归母净利润达78.7亿元,同比大幅增长72%;毛利率提升至12.6%,较去年同期提升3个百分点;经营活动产生的现金流量净额达543亿元,同比暴增158%。这组数据的含金量,放在行业语境下更显突出。
上半年全国规模以上汽车制造企业利润总额同比下降19.5%,营业收入利润率仅3.8%。在全行业利润率持续走低的环境中,上汽毛利率反而提升3个百分点,相当于毛利额同比多出约101亿元,这是非常罕见的逆周期表现。盈利韧性的来源,首先是产品结构优化带来的价值提升。随着自主品牌占比提升、新能源与高端车型占比增加,上汽的产品均价和盈利水平同步上行。智己、尚界等品牌在中高端市场的突破,MG在海外市场的溢价能力提升,都直接推动了毛利率的改善。其次是亿级产销基盘下的成本管控能力。凭借270万辆级的规模效应,上汽在供应链议价、生产制造效率、研发费用摊销等方面具备显著优势。同时,通过严控成本费用、优化产销节奏,营业成本同比下降约94.5亿元,实现了“降本增效”的正向循环。
更深层的护城河,来自技术创新的商业化转化。上汽坚持“创新技术攻坚、产业生态合作的双轮驱动,从用户需求出发,逐步形成一系列具有鲜明特点的技术标签,加快推动固态电池、数字底盘、智能座舱等关键核心技术的攻关与商业化落地”。上汽密集落地的新技术已经从“实验室”走向“订单”:半固态电池技术已在公司多款车型上实现落地,搭载第二代半固态电池的MG4/4X累计交付超5000辆;自研的线控转向技术在智己LS9、LS8上实现量产;高阶辅助驾驶技术持续迭代升级,并应用在AUDI E7X等产品上;荣威发布AI原生汽车首款产品“家越07”,实现AI大模型与整车架构的深度融合;上汽Robotaxi累计订单量已突破42万单,行驶里程超800万公里;组建上汽底盘创新中心,推动智能制动、智能悬架等加快落地。
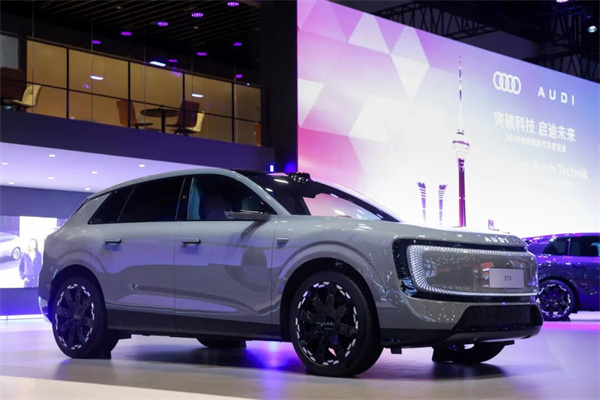
从半固态电池到AI智能座舱,从超级混动到Robotaxi布局,上汽的技术储备正在快速转化为终端订单与品牌壁垒。这种技术驱动的增长,比单纯的价格竞争更有可持续性,也让上汽在行业周期波动中具备了更强的穿越能力。
结语
上汽的这份成绩单,本质上是一场“高质量发展”的系统性验证。2026年上汽将“坚持稳中求进,锚定智能化、电动化主航道,扎实推进改革攻坚,巩固回升向好态势,全面构建高质量发展新格局”。如今来看,这不是一句空洞的表态,而是已经渗透到经营全链条的行动逻辑。很多人曾认为,传统车企巨头的转型必然是缓慢的、沉重的。但上汽用实际行动证明:深厚的体系能力、完整的产业布局、全球化的运营经验,一旦与智能电动的新趋势结合,爆发出的能量会更加惊人。对于中国汽车工业而言,上汽的样本意义在于:它证明了中国车企不需要通过“赔本赚吆喝”的方式实现增长,也不需要依赖单一市场的红利。通过体系化的能力建设、结构化的持续优化、全球化的深度布局,完全可以在规模、结构与利润之间找到平衡,走出一条可复制的高质量发展之路。

